10月30日,中国钢铁工业协会(以下简称“中钢协”)召开2026年前三季度信息发布会。面对钢材市场走弱的局面,中钢协呼吁,促进供给和需求的良性互动,建立高水平供需动态平衡机制,坚持订单再生产。
出口总量预计会适度回落
中钢协副秘书长兼国际合作部、市场调研部主任苏长永向《中国经营报》记者表示:“前三季度我国钢材出口8564万吨,同比下降2.6%,出口均价同比上涨1.8%,基本实现年初预期,出口量减、价增的幅度均有所收窄,需要各方共同努力维持这一态势。在出口量下降的同时,出口品种结构持续优化,钢材出口一方面在一定程度上缓解了国内市场供应压力,另一方面也满足了国际市场对于质高价优中国钢材的需求。”
“从行业判断来看,钢材出口在2025年创出历史新高,上一次高位出现在2015年,当前出口整体基数偏高,受国外贸易救济调查增多等多重因素影响,钢材出口总量预计会出现适度回落,整体出口环境日趋严峻。”苏长永认为,“在钢铁整体需求下行、国内供强需弱的大背景下,国家正出台扩内需、房地产新政有望稳住钢材需求,减缓需求下滑速度。”
即将进入11月,北方逐步进入施工淡季,建筑用钢需求走弱,库存由降转升,去库压力上升。
“海外贸易壁垒抬升,钢材出口难以维持高位。”兰格钢铁网研究中心副主任葛昕向记者表示,“汽车、工程机械等制造业对板材形成一定托底;供给端粗钢压减预期仍存,钢厂产量维持低位,对钢价形成底线支撑;铁矿、焦炭价格回落,成本重心下移,压制成材上行空间;政策是核心变量,扩内需、地产利好政策若落地,或催生阶段性反弹。”
库存处于4年高位
中钢协统计数据显示,前三季度,全国粗钢产量7.25亿吨,同比下降2.9%;折合粗钢表观消费量6.25亿吨,同比下降3.8%,降幅大于产量降幅,供大于求是主要矛盾。中钢协会员企业粗钢产量5.99亿吨,同比下降3.3%,降幅大于全国产量降幅,自律控产执行较好。
中钢协党委副书记、副会长、新闻发言人唐祖君向记者表示:“钢材库存上升处于近年高位。”
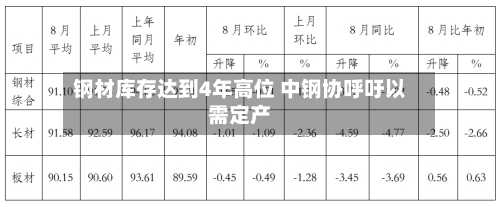
他表示,前三季度,重点统计企业平均钢材库存量1685万吨,为近4年最高水平,比2025年、2024年、2023年同期分别增长8.7%、3.6%、1.6%。10月上旬,企业库存1697万吨,环比增长8.4%,比年初增长20.0%;社会库存939万吨,环比增长2.7%,比年初增长30.2%。
唐祖君说:“特别是今年下半年以来,钢材库存持续处于近4年高位,一定程度上抑制了钢材价格。”
推动钢铁行业平稳运行,既要重视需求侧,又要重视供给侧。供给大于需求是当前钢铁行业运行过程中的主要矛盾,也是造成企业经营困难的根本原因。
唐祖君表示:“在新的发展阶段,要以新需求引领新供给、以新供给创造新需求,促进供给和需求的良性互动,建立高水平供需动态平衡机制。需求侧是稳定行业运行的底盘。要精准研判市场有效需求,紧跟下游产业转型升级步伐开拓新市场,深入挖掘消费潜力,拓宽市场空间。”
(文章来源:中国经营报)