车子没出险,保费反而涨了;出了险,报价倒降了,新能源车险这笔账,车主越算越糊涂!
北京的金女士一年没出险,保费从5000蹿到7400多,业务员也说不清;董先生出险后曾掏7000,零事故后却降到3400多、再降至3300多。武汉老司机比价,十几家保险公司直接“不报价”。
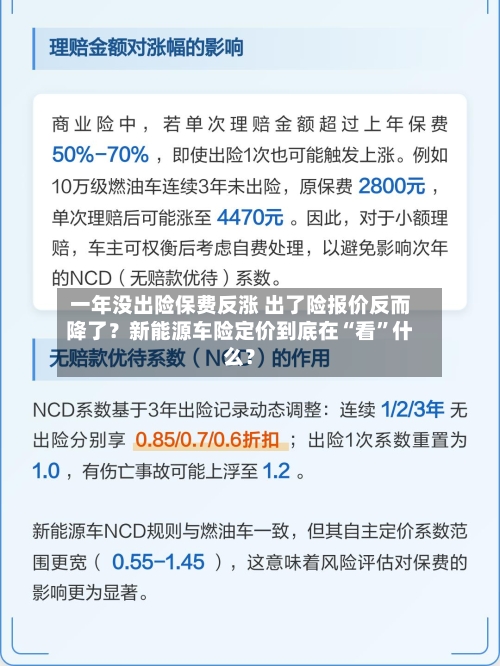
这种乱象根源鲜明,新能源车三电系统维修成本高昂,行业长期陷入车主喊贵、险企喊亏的尴尬局面。目前车险定价机制模糊、规则缺失,仅凭出险次数定价早已不合时宜。
专家直言,费率规则不能总让车主“拆盲盒”,得从政策驱动走向法治定型,让涨有据、降有因。
海报新闻综合法制日报
(文章来源:海报新闻)