固定资产清理怎么做账务处理?
1、事业单位处理固定资产的账务处理方法是将其账面余额和相关的累计折旧转入“待处置资产损溢”科目,固定资产清理后应转入“营业外收入”或“营业外支出”科目。以下是具体说明: 固定资产处置的账务处理方法: 当固定资产需要处置时,事业单位应首先将其账面余额和相关的累计折旧转入“待处置资产损溢”科目。
2、固定资产转为固定资产清理:借:固定资产清理;累计折旧;固定资产减值准备。贷:固定资产。出售固定资产收到款项:借:银行存款。贷:固定资产清理;应交税费-应交增值税-销项税额。结转清理损益:借:资产处置损益。贷:固定资产清理,要是卖赚了,做与之相反的分录。
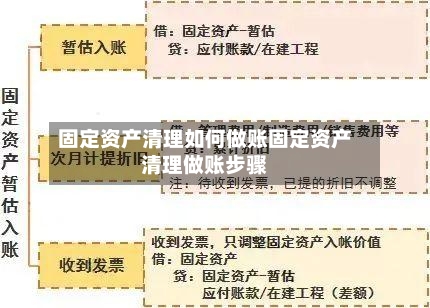
3、固定资产转为固定资产清理 在这一步骤中,企业需要将待清理的固定资产从固定资产账户中转出,并同时考虑该资产的累计折旧和可能存在的减值准备。
4、原有固定资产700多万,现在要清理掉500多万,应按照以下步骤进行账务处理:确认清理的固定资产及其价值:首先,明确需要清理的固定资产的原值和已计提的折旧额。假设需要清理的固定资产原值为500多万,且已计提折旧500万元。
5、固定资产清理的账务处理需按以下步骤进行分录操作: 将固定资产账面价值转入“固定资产清理”科目企业处置固定资产时,需将其原值与累计折旧冲销,差额计入“固定资产清理”。分录示例:设备原值100,000元,累计折旧80,000元,账面价值20,000元。
固定资产清理怎么做账
事业单位处理固定资产的账务处理方法是将其账面余额和相关的累计折旧转入“待处置资产损溢”科目,固定资产清理后应转入“营业外收入”或“营业外支出”科目。以下是具体说明: 固定资产处置的账务处理方法: 当固定资产需要处置时,事业单位应首先将其账面余额和相关的累计折旧转入“待处置资产损溢”科目。
原有固定资产700多万,现在要清理掉500多万,应按照以下步骤进行账务处理:确认清理的固定资产及其价值:首先,明确需要清理的固定资产的原值和已计提的折旧额。假设需要清理的固定资产原值为500多万,且已计提折旧500万元。
固定资产清理的账务处理需分三步完成,具体如下:第一步:将固定资产转入清理企业因出售、报废或毁损等原因需清理固定资产时,需将其账面价值转入“固定资产清理”科目。
固定资产清理的做账流程如下:第一步:将固定资产转入清理企业将待清理的固定资产账面价值转入“固定资产清理”科目,同时冲减累计折旧和减值准备。
一次性扣除的固定资产清理做账需分资产出售账务处理与税务处理两方面进行,具体如下:资产出售的账务处理 固定资产转入清理出售固定资产时,需将其账面价值(原值-累计折旧-减值准备)从“固定资产”账户转出,计入“固定资产清理”账户。
固定资产清理的记账及会计分录处理方法如下:固定资产清理的记账原则 固定资产在出售、报废或毁损时,需要将其账面价值、已计提的折旧和减值准备转入“固定资产清理”科目。清理过程中发生的费用,如运输费、拆卸费等,应计入“固定资产清理”科目的借方。
固定资产清理怎么做账务处理
1、事业单位处理固定资产的账务处理方法是将其账面余额和相关的累计折旧转入“待处置资产损溢”科目,固定资产清理后应转入“营业外收入”或“营业外支出”科目。以下是具体说明: 固定资产处置的账务处理方法: 当固定资产需要处置时,事业单位应首先将其账面余额和相关的累计折旧转入“待处置资产损溢”科目。
2、固定资产转入清理企业因出售、报废、毁损、对外投资、非货币性资产交换、债务重组等转出的固定资产,应将固定资产的账面价值(固定资产原值减去累计折旧和已计提的减值准备)转入“固定资产清理”科目。
3、固定资产转为固定资产清理:借:固定资产清理;累计折旧;固定资产减值准备。贷:固定资产。出售固定资产收到款项:借:银行存款。贷:固定资产清理;应交税费-应交增值税-销项税额。结转清理损益:借:资产处置损益。贷:固定资产清理,要是卖赚了,做与之相反的分录。
4、结转固定资产账面价值及累计折旧清理开始时,需将固定资产的账面原值和已计提的累计折旧转入“固定资产清理”科目,反映资产净值。
5、固定资产清理的账务处理需分三步完成,具体如下:第一步:将固定资产转入清理企业因出售、报废或毁损等原因需清理固定资产时,需将其账面价值转入“固定资产清理”科目。
6、固定资产清理的账务处理需按以下步骤进行分录操作: 将固定资产账面价值转入“固定资产清理”科目企业处置固定资产时,需将其原值与累计折旧冲销,差额计入“固定资产清理”。分录示例:设备原值100,000元,累计折旧80,000元,账面价值20,000元。
固定资产清理分录怎么做账务处理
结转固定资产账面价值及累计折旧清理开始时,需将固定资产的账面原值和已计提的累计折旧转入“固定资产清理”科目,反映资产净值。
以江西亚泰工厂厂房报废为例,账务处理如下:固定资产转入清理,借:固定资产清理 260000,累计折旧 140000,贷:固定资产 400000。发生清理费用,借:固定资产清理 8060,贷:银行存款 8060。取得变价收入,借:银行存款 40000,贷:固定资产清理 40000。
固定资产转入清理当固定资产因出售、报废、毁损等原因需清理时,需将其账面价值转入“固定资产清理”科目。
固定资产清理的账务处理需按以下步骤进行分录操作: 将固定资产账面价值转入“固定资产清理”科目企业处置固定资产时,需将其原值与累计折旧冲销,差额计入“固定资产清理”。分录示例:设备原值100,000元,累计折旧80,000元,账面价值20,000元。
企业进行固定资产清理时,需通过“固定资产清理”科目核算,具体会计分录如下:将固定资产转入清理当固定资产因磨损、灾害、技术淘汰等原因需报废或出售时,需将其账面价值转入“固定资产清理”科目。